Trốn thuế trong giao dịch bất động sản không còn là hành vi đơn lẻ, mà đã trở thành phổ biến. Điều này đòi hỏi phải có “van khóa” thực sự từ thể chế…
Từ lâu, bất động sản được xem là lĩnh vực tiềm năng để tăng nguồn thu cho ngân sách. Tuy nhiên, trên thực tế, nó lại đang là một “mảnh đất màu mỡ” cho hành vi trốn thuế với vô số chiêu trò lách luật.
 |
| Trốn thuế trong giao dịch bất động sản không còn là hành vi đơn lẻ, mà đã trở thành phổ biến. Điều này đòi hỏi phải có “van khóa” thực sự từ thể chế… |
Thực trạng này một lần nữa được đại biểu Quốc hội thẳng thắn chỉ ra trong các phiên thảo luận gần đây. Điển hình như đại biểu Phạm Văn Hòa (Đoàn Đồng Tháp) đã cảnh báo: chuyển nhượng dự án và mua bán bất động sản đang trở thành “miếng bánh” màu mỡ cho nhiều chiêu trốn thuế tinh vi.
Đại biểu Nguyễn Quang Huân (Đoàn Bình Dương) thì chỉ rõ hiện tượng phổ biến là “hợp đồng hai giá”, một hợp đồng tay ghi đúng giá thực tế, một hợp đồng công chứng ghi giá thấp để né thuế. Trong khi đó, đại biểu Mai Văn Hải (Đoàn Thanh Hóa) cũng lưu ý: không chỉ cá nhân mà cả doanh nghiệp cũng lợi dụng kẽ hở về chính sách bù trừ lỗ để giảm nghĩa vụ thuế bất hợp lý.
Những cảnh báo từ nghị trường cho thấy: hệ thống thể chế hiện hành đang thiếu những “van khóa” cần thiết để kiểm soát hành vi trốn thuế bất động sản. Và đó là câu chuyện không thể chậm trễ trong cải cách.
Hợp đồng “hai giá” và màn kịch lách thuế
Hiện tượng “hợp đồng hai giá” được đại biểu Nguyễn Quang Huân nêu tại Quốc hội không phải là hiếm. Nhiều giao dịch chuyển nhượng bất động sản hiện nay được lập hai hợp đồng, một hợp đồng công chứng ghi giá thấp để nộp thuế, một hợp đồng tay ghi đúng giá thị trường. “Nhà nước thất thu rất lớn từ hành vi khai giá chuyển nhượng thấp hơn thực tế”, ông Huân nhấn mạnh.
Tình trạng này tồn tại dai dẳng nhiều năm nhưng chưa có giải pháp đủ mạnh để xử lý. Một phần nguyên nhân xuất phát từ việc cơ quan thuế không có cơ sở pháp lý hoặc dữ liệu tham chiếu để bác bỏ mức giá ghi trên hợp đồng. Đáng chú ý, hầu hết các giao dịch đều được công chứng, hợp pháp về hình thức, khiến cơ quan chức năng khó chứng minh việc gian lận.
Không chỉ người bán mà cả người mua cũng “bắt tay” tham gia màn kịch lách thuế này để cùng được lợi: người bán giảm nghĩa vụ thuế, người mua được giảm lệ phí. Thậm chí, nhiều trường hợp tổ chức công chứng hoặc cán bộ thừa hành cũng dễ dãi, chấp nhận các hợp đồng có giá trị thấp bất thường mà không truy xét.
Việc hợp đồng dân sự trở thành công cụ né thuế đã làm biến dạng thị trường, tạo ra tâm lý coi thường pháp luật, đồng thời khiến những người làm ăn chân chính phải gánh thiệt thòi trong môi trường cạnh tranh bất bình đẳng.
Liên thông dữ liệu – chốt chặn cuối cùng
Trao đổi với Diễn đàn Doanh nghiệp, luật sư Nguyễn Thành Luân – Giám đốc Công ty Luật TNHH Hà Việt nhận định, gốc rễ của tình trạng trốn thuế trong giao dịch địa ốc là sự thiếu liên thông dữ liệu giữa các cơ quan chức năng. “Khi cơ quan thuế không có thông tin định giá thị trường từ ngân hàng, từ hệ thống môi giới hay từ cơ sở dữ liệu đất đai, họ gần như bị bịt mắt khi xử lý hồ sơ khai giá thấp”, ông Luân nói.
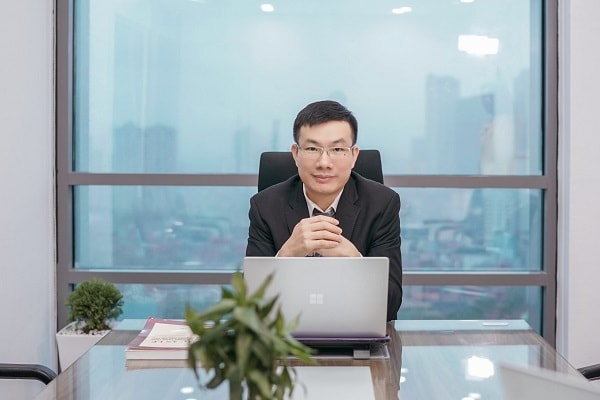 |
| Luật sư Nguyễn Thành Luân – Giám đốc Công ty Luật TNHH Hà Việt. |
Trên thực tế, nếu có một hệ thống cơ sở dữ liệu tập trung, liên thông giữa các ngành thuế – địa chính – ngân hàng – công chứng, thì việc xác minh giá trị thực của một giao dịch sẽ không còn là điều bất khả thi. Một số quốc gia như Hàn Quốc, Singapore đã đi trước Việt Nam trong việc xây dựng hệ thống định giá bất động sản theo thời gian thực, làm căn cứ để tính thuế và phát hiện gian lận.
Ở Việt Nam, Luật Quản lý thuế đã quy định nguyên tắc chống chuyển giá, chống thất thu, nhưng chưa cụ thể hóa cơ chế bắt buộc khai báo theo giá thị trường. Trong khi đó, Luật Đất đai sửa đổi và các văn bản liên quan vẫn chưa thiết lập cơ chế chia sẻ dữ liệu định giá đất với cơ quan thuế.
Luật sư Luân cho rằng, muốn bịt được “van rò” này, không chỉ cần luật hóa định giá đất theo thị trường mà còn phải tạo nền tảng công nghệ để kết nối dữ liệu. Cùng với đó, các cơ quan có liên quan như công chứng, địa chính, thuế, ngân hàng phải có trách nhiệm giải trình khi hồ sơ có dấu hiệu bất thường.
Trao đổi với Diễn đàn Doanh nghiệp, một số chuyên gia pháp lý cũng cho rằng, trốn thuế trong bất động sản không chỉ là thất thu cho ngân sách mà còn là biểu hiện của sự lỏng lẻo trong kỷ cương pháp luật.
Nếu không có những “van khóa” thể chế đủ mạnh, dòng chảy ngầm này sẽ tiếp tục tồn tại và xói mòn niềm tin vào công bằng, minh bạch của thị trường. Phía trước là yêu cầu cấp thiết: cải cách đồng bộ luật pháp, kết nối dữ liệu, và siết chặt thực thi, để mỗi giao dịch bất động sản không còn là cuộc “mặc cả với nghĩa vụ thuế”.